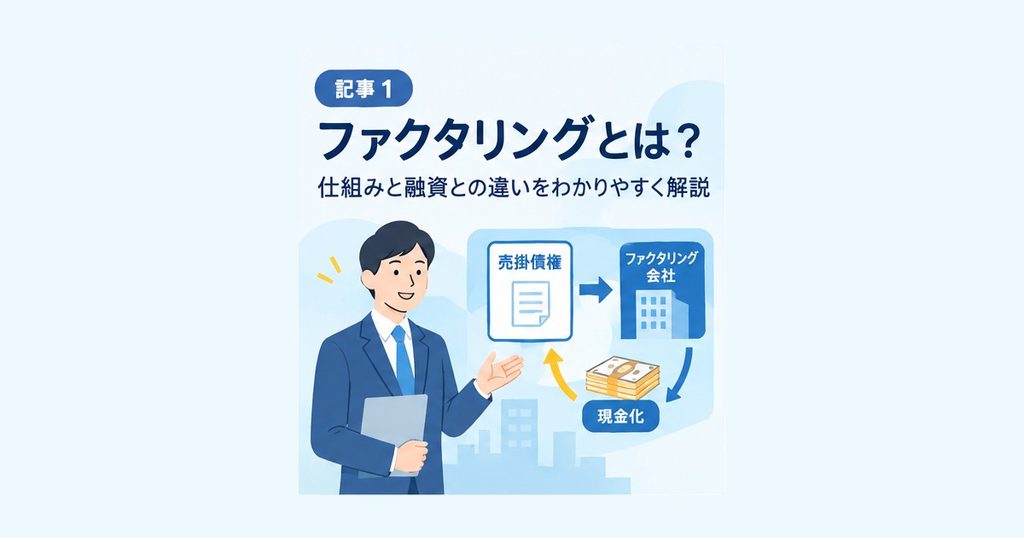
ファクタリングとは、会社や個人事業主が持つ売掛債権(売掛金)を、支払期日の前にファクタリング会社へ売って現金化する資金調達の方法です。法的には「債権の売買(債権譲渡)」にあたります。金融庁も、ファクタリングを事業者が売掛債権を期日前に手数料を取って買い取るサービスとして説明しています。
売掛金が入金されるまでの「待ち時間」を短くする仕組み
商品やサービスを提供しても、代金が入るのは1〜2か月後ということは珍しくありません。その間にも、仕入れ、給与、家賃などの支払いは続きます。ファクタリングは、この入金までの待ち時間を、売掛債権を売ることで埋める方法です。
基本の流れは次のとおりです。
- ファクタリング会社に、売掛債権の買取を申し込む
- 請求書などの書類をもとに審査を受ける
- 契約して、手数料を差し引いた代金を受け取る
- 支払期日に、売掛金がファクタリング会社へ支払われる(支払い方法は契約の種類で異なります。詳しくは次の記事で解説します)
融資との違い
| 項目 | ファクタリング | 銀行融資 |
| 性質 | 売掛債権の売却 | お金の借入 |
| 返済 | 原則なし(売却のため) | あり |
| 審査で見られる点 | 主に売掛先の信用力 | 主に自社の財務状況 |
| 負債への計上 | 借入ではない | 負債になる |
返済義務がないのは、あくまで「売った」取引だからです。売掛先が倒産しても、原則として利用者が代金を返す必要はありません(償還請求権なしの契約の場合)。ただし、契約内容によって扱いが変わるため、必ず契約書で確認してください。
向いているケース
- 入金までの間に、仕入れや給与の支払いが重なる
- 銀行融資の審査に時間がかかり、間に合わない
- 売掛先は信用力があるが、自社の財務に不安がある
知っておきたい注意点
- 手数料がかかるため、受け取れる金額は売掛金より少なくなります。
- ファクタリングを名乗る違法業者も存在します。業者選びは、別の記事で詳しく解説します。
- 売掛債権がないと利用できません。
まとめ
ファクタリングは、売掛金を早く現金化するための合法な資金調達手段です。融資と違って、売掛債権を売る取引であるため、仕組みと手数料、業者の見極めを理解したうえで使うことが大切です。

コメントを残す